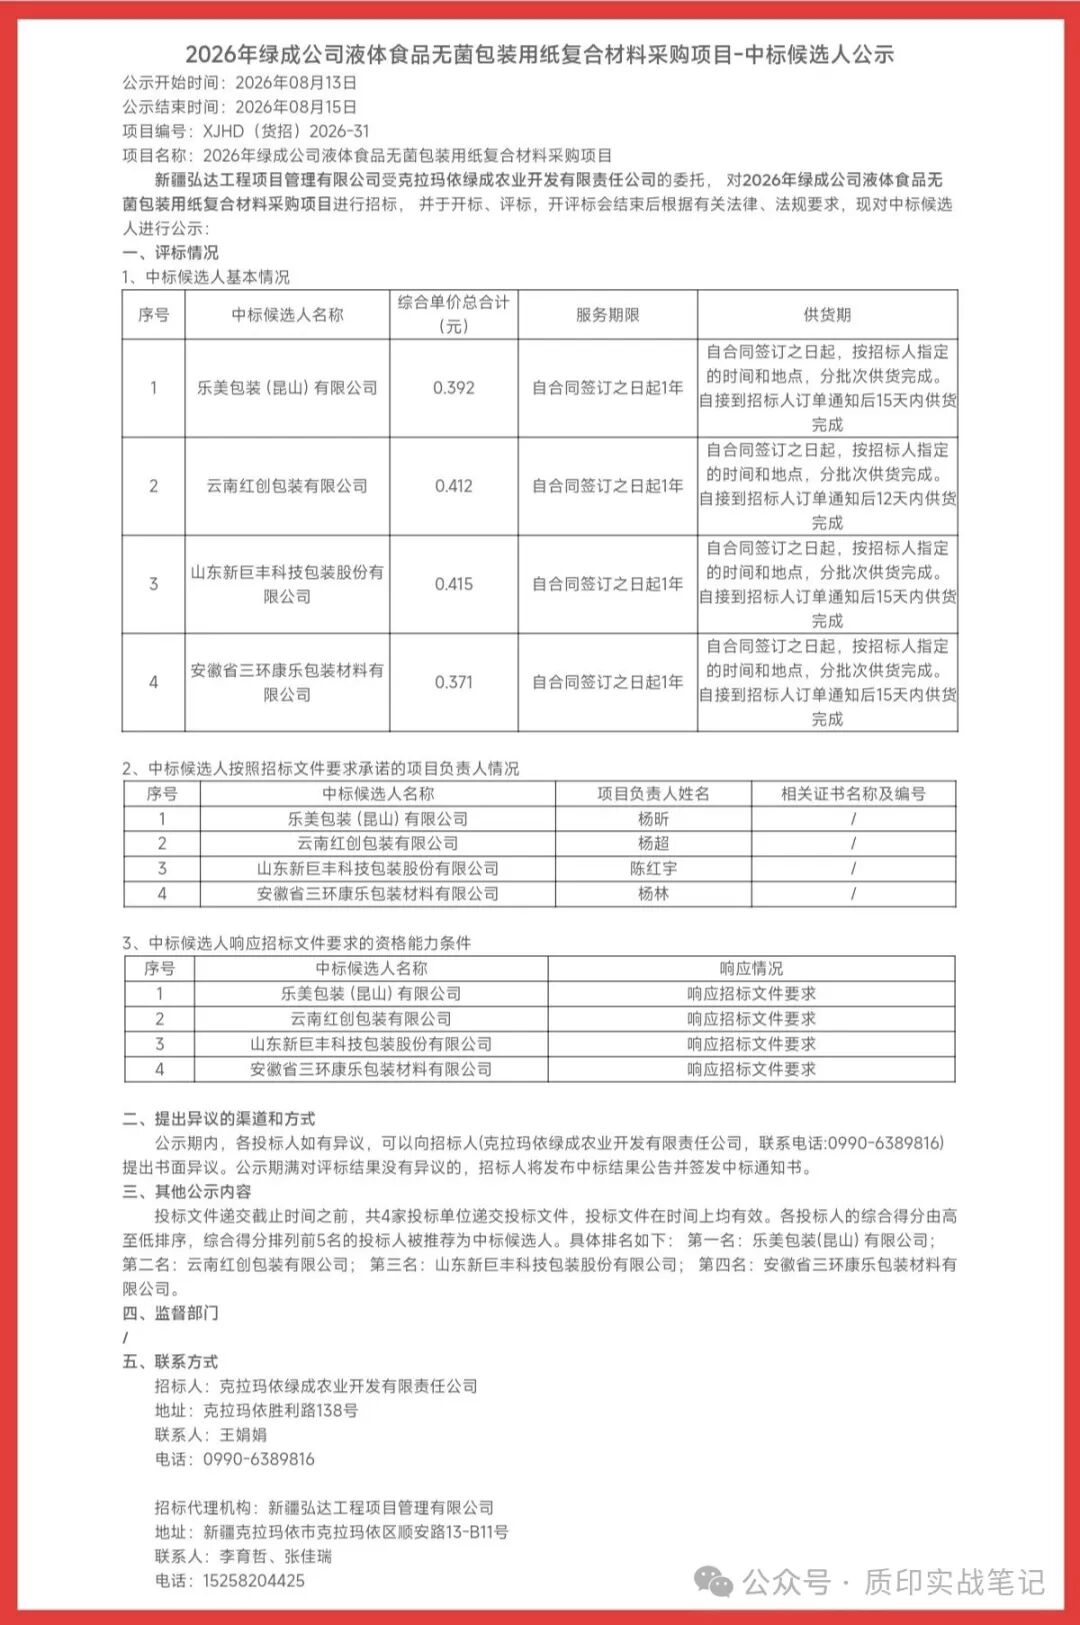
图:新疆阳光采购平台2026年绿成公司无菌包装采购中标候选人公示(来源:新疆阳光采购平台)
2026年8月13日,新疆绿成公司液体食品无菌包装用纸复合材料采购项目中标候选人名单正式公示,四家来自不同区域的包装企业同台角逐西北乳业无菌包装订单,分别为乐美包装(昆山)、云南红创包装、山东新巨丰科技、安徽三环康乐包装。
四家企业跨越华东、西南、山东、中部多地齐聚新疆竞标,一场看似普通的区域采购招标,实则撕开了当下国内无菌包装产业全新的竞争格局,也为身处存量内卷环境中的印刷包装企业,点明了破局方向。
本次招标共有四家企业顺利入围候选榜单,各家报价形成明显梯度:安徽三环康乐以0.371元的单价成为报价最低的企业,乐美包装0.392元位列第二,云南红创0.412元、山东新巨丰0.415元处于偏高区间。
不少人初见报价差距,很容易误以为这场比拼仅仅是价格的博弈,低价企业大概率拿下订单。
但结合当下乳业采购的真实需求来看,乳业客户的选择逻辑早已不再唯低价论。
绿成作为新疆本土重点食品企业,主营乳制品、植物蛋白饮品等常温快消产品,无菌包装直接关系产品保质期、食品安全与终端品牌口碑,乳业厂商在招标评审中,会综合考量产能交付能力、新材料技术储备、售后本地化服务、过往乳品配套案例等多重维度,价格只是评审环节的其中一项。
乐美包装拿下候选第一名,足以说明,即便报价并非最低,依靠综合实力依旧可以在竞标中占据上风,单纯靠低价抢单的时代,在高端无菌包装赛道已然行不通。
四家入围企业的地域分布,更是印证了国内印包产业的区域迁徙趋势。
头部山东新巨丰扎根北方产业集群,依托完整的无菌包材产业链布局西北市场;
云南红创深耕西南本地市场,更在安徽落地生产基地,将西南成熟运营模式复制至中部核心腹地,完成从区域细分厂商到全国多点布局产业主体的跨越,同时向外突破地域边界布局新疆市场;
安徽三环康乐凭借中部区位优势,跨区域参与西北乳业项目。
过去无菌包装市场大多由外资品牌以及沿海头部企业牢牢把控,如今西南、中部区域的本土包装企业也开始走出属地,主动争夺全国性乳业订单。
放在整个印刷包装大行业来看,这一现象反映出一个更明显的趋势:沿海地区包装企业在成熟供应链基础上继续向高端包装、无菌包装、低碳材料方向升级;
内陆省份包装企业则依托区域成本优势和贴近下游市场的优势,不断向外拓展全国型客户。
产业竞争不再局限于传统地域圈层,能否满足跨区域交付、稳定供货、材料升级和本地化服务,正在成为头部包装企业的核心能力。
固守本地周边客户、不愿向外拓展市场的中小型印包厂,正在慢慢丢失增长空间。
而本次招标最值得行业深思的一点,在于无菌包装赛道的竞争内核已经发生本质升级。
早些年国内无菌包装市场长期由海外品牌垄断,竞争焦点集中在产能规模与基础供货能力。
如今国产企业完成技术突破之后,比拼的重点转向了低碳新材料适配度、细分行业深耕能力、全国化交付网络三大核心。
新巨丰凭借旗下纷美成熟的无铝箔低碳无菌包装技术布局西北乳业,精准贴合当下乳企低碳转型的采购需求;
乐美包装手握高阻隔无菌膜专利技术,适配常温饮品多元化包装需求;
其余两家企业也均具备成熟的食品级无菌包装生产资质,四家企业无一例外,都早已提前布局食品无菌包装细分赛道,而非依旧停留在普通彩盒、普通包装的红海内卷之中。
反观当下,不仅普通印刷包装深陷同质化价格战,无菌包装赛道本身同样面临激烈角逐,大量企业涌入导致利润空间被持续挤压。
然而,四家企业能够在本次招标中脱颖而出,靠的不是低价拼杀,而是凭借在食品无菌包装领域的长期深耕——提前布局低碳材料、建立技术专利、构建全国交付网络,以综合壁垒而非单纯低价赢得乳业客户。
这印证了:同质化扎堆才是内卷根源,而专业赛道上的竞争,早已转向技术、服务与响应速度的全面升级。
除此之外,这场异地竞标也体现出,本地化服务能力正在成为包装企业的新增量竞争力。
新疆地处西北边陲,包装物料运输距离远、物流周期长,乳企十分看重订单下达后的交货效率。
本次招标统一要求供应商接到订单通知后15天内完成供货,对企业全国仓储布局、跨区域产能调配能力提出硬性要求。
其中云南红创更承诺12天内完成供货,进一步凸显其交付优势。
只有在全国多区域布局生产基地与仓储点的企业,才能满足远距离客户的交付要求,只拥有单一工厂的小型包装企业,很难承接这类跨区域乳业大单。
结合近年来无菌包装行业招标趋势、下游乳企采购标准变化和包装企业竞争路径,不难总结出三条可供印刷包装从业者参考的发展启示。
第一,告别同质化价格战,以深度差异化突围。
无菌包装虽属技术密集型赛道,但近年大量企业涌入,低端通用型产品同样面临价格挤压。
与其在基础款无菌包装上拼成本,不如聚焦更具附加值的细分方向——如低碳无铝包材、高阻隔功能性膜层、特定饮品(植物蛋白、常温酸奶)的定制化结构设计等,依靠材料专利、客户验厂认证和稳定交付记录构筑壁垒。
本次入围的四家企业无一靠低价胜出,而是在低碳技术、专利膜材、区域供应链布局等方面各有独到之处,这正是差异化竞争的最佳注脚。
产业迁徙之下,内陆消费市场的包装需求持续释放,固守本地市场很容易遭遇本地同行的竞争挤压,主动向外拓展异地优质客户,拓宽订单来源,才能对冲本地市场的需求波动。
不少深耕高端包装赛道的行业头部企业,正是依靠全国建厂布局的模式,长久稳住自身市场份额。
当下乳业、饮品行业普遍推行低碳包装、无铝环保包装方案,乳企招标纷纷增加环保材料评审加分项,包装企业提前布局环保新材料,才能契合下游客户的升级需求,拿到优先合作的机会。
外资利乐、本土碧海包装近期的动作,同样都是围绕纸基低碳无菌包装开展研发布局,紧跟下游趋势,才能长期留住核心客户。
一场西北乳业的普通招标,折射出整个印刷包装行业的生存法则:过去靠规模扩张就能稳步发展,如今想要站稳脚跟,需要选对赛道、打磨技术、拓宽市场。
无论是头部上市包装企业,还是中小型印刷工厂,唯有主动跳出同质化内卷的圈子,找准自身的细分优势,顺应产业迁徙与材料升级的大趋势,才能在行业洗牌阶段稳步前行。
精彩回顾
莱茵河干涸阻断欧洲化工大动脉!国内包装上游原料涨价潮来袭!
对标前沿科技,赋能产业转型|奉贤印协组团走进杜邦上海研发中心 学习交流!
2026年PFAS包装禁令全面生效,全球三大市场合规号角吹响!
欧盟包装新规正式生效!施耐德电气警告:合规成本已达产品售价13.7%!